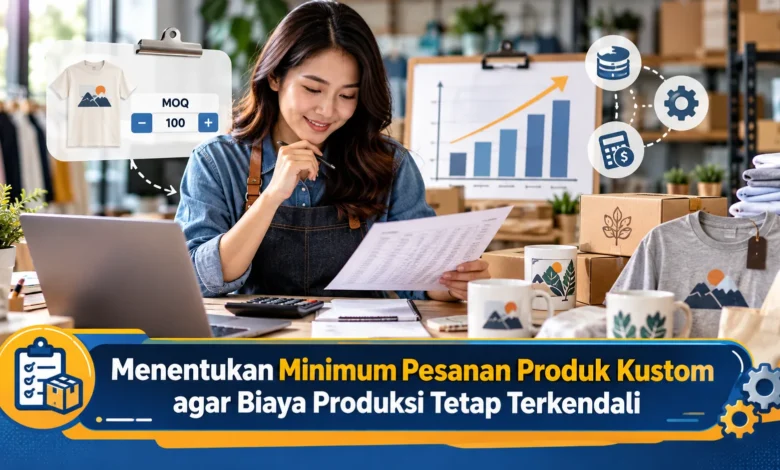
Produk kustom semakin banyak ditawarkan oleh pelaku usaha, mulai dari kaos sablon, kemasan bermerek, merchandise perusahaan, hingga suvenir acara. Namun, menerima pesanan dalam jumlah terlalu kecil dapat membuat biaya produksi per unit meningkat dan mengurangi keuntungan bisnis. Hal ini terjadi karena sejumlah pengeluaran, seperti persiapan desain, pengaturan mesin, dan pembuatan sampel, tetap muncul meskipun jumlah produk yang dibuat sedikit. Oleh karena itu, menentukan minimum pesanan atau Minimum Order Quantity (MOQ) menjadi langkah penting dalam pengelolaan usaha. Dengan perhitungan yang tepat, pemilik bisnis dapat menjaga efisiensi produksi, menetapkan harga realistis, dan tetap memberikan pilihan pemesanan kepada pelanggan.
Pentingnya Minimum Order Quantity dalam Bisnis Produk Kustom
Batas pembelian terendah yang dikenal sebagai MOQ merupakan ketentuan jumlah produk paling sedikit yang harus dipesan pelanggan dalam satu transaksi. Dalam bisnis produk kustom, MOQ membantu mengatur kegiatan produksi karena pesanan tertentu memerlukan pengaturan awal. Misalnya, pembuatan kaos sablon memerlukan persiapan desain. Pengeluaran pada tahap awal tidak selalu berkurang ketika volume pembelian kecil. Ketika volume produksi terlalu rendah, biaya per produk dapat menjadi lebih tinggi. Oleh sebab itu, jumlah pesanan terendah sebaiknya ditetapkan secara terukur.
Pengaturan minimum pesanan berdasarkan data memudahkan pengelolaan kapasitas produksi. Meskipun demikian, ketentuan jumlah pesanan yang kaku mungkin menghambat penjualan. Pembeli dengan kebutuhan terbatas berpotensi membatalkan transaksi jika persyaratan terlalu berat. Dalam kondisi berbeda, minimum pesanan kecil mungkin menyebabkan proses kurang efisien. Supaya keputusan bisnis lebih seimbang, pelaku UMKM harus memperhatikan kemampuan pembeli. Jenis produk, ketersediaan fasilitas produksi, serta kebutuhan modal operasional harus dipertimbangkan sebelum menetapkan MOQ. Dengan pendekatan tersebut, usaha berpeluang menjaga keuntungan tanpa kehilangan fleksibilitas.
Cara Menghitung Biaya Tetap dan Variabel Produk Kustom
Tahap pertama menghitung MOQ memerlukan identifikasi biaya yang muncul selama pekerjaan. Pada bisnis produksi berdasarkan desain pelanggan, terdapat biaya persiapan per pesanan. Komponen pengeluaran awal dapat mencakup pembuatan desain, persiapan mesin, serta pembuatan sampel awal. Jenis biaya tersebut sering tidak berubah secara langsung mengikuti jumlah unit. Supaya perhitungan lebih akurat, usaha perlu mencatat biaya persiapan untuk setiap kelompok produksi. Sebagai contoh, produk dengan satu posisi cetak bisa mempunyai biaya berbeda dari beberapa posisi. Variasi tingkat kerumitan perlu diperhitungkan ketika menyusun MOQ.
Di samping pengeluaran awal, pelaku bisnis perlu menghitung biaya variabel. Komponen biaya berdasarkan kuantitas dapat meliputi bahan baku, komponen habis pakai, ongkos proses produksi per barang, serta biaya kemasan serta pengendalian mutu. Selain itu, potensi barang cacat sebaiknya dimasukkan dalam anggaran. Ketika terjadi kesalahan selama pembuatan, pengeluaran produksi ulang berpotensi bertambah. Oleh sebab itu, evaluasi tingkat cacat dari beberapa periode. Biaya sewa dan administrasi tidak boleh diabaikan ketika menghitung hasil bisnis. Melalui pemisahan pengeluaran yang jelas, harga jual lebih mudah dievaluasi.
Rumus Menghitung Minimum Pesanan Produk Kustom secara Praktis
Perhitungan MOQ bisa menggunakan hubungan antara pengeluaran awal serta margin per unit. Secara sederhana, harga jual setelah dikurangi biaya langsung menghasilkan kontribusi per barang. Untuk menggambarkan metode perhitungan, produsen membuat produk promosi dengan desain khusus. Ongkos pengaturan awal per kelompok produksi ditetapkan sebesar Rp300.000 dalam contoh. Sementara itu, biaya variabel satu produk Rp18.000. Dengan tarif penjualan sebesar Rp30.000 per unit, kontribusi sebelum biaya persiapan mencapai Rp12.000. Jika pengeluaran awal dibagi selisih harga dan biaya variabel, diperoleh titik impas khusus pesanan sebanyak 25 unit. Namun, angka impas belum memberikan keuntungan atas pekerjaan khusus itu.
Supaya produksi mempunyai kontribusi positif setelah biaya persiapan, pemilik bisnis dapat menetapkan sasaran margin. Sebagai ilustrasi lanjutan, produsen menginginkan surplus sebesar 20 persen dari nilai penjualan. Dengan nilai penjualan Rp30.000 setiap unit, target tersebut setara Rp6.000 per produk. Jika Rp12.000 dikurangi sasaran Rp6.000, setiap produk menyediakan Rp6.000 guna menanggung pengeluaran awal. Dengan demikian, minimum produksi untuk target ini mencapai 50 barang. Jika pelanggan membeli 50 barang, pendapatan pesanan menjadi Rp1.500.000, biaya variabel Rp900.000, dan beban pengaturan Rp300.000. Surplus sebesar Rp300.000 merupakan margin pesanan 20 persen sebelum biaya umum lain. Perhitungan contoh ini harus diperiksa kembali jika terdapat batas bahan atau kapasitas mesin.
Menawarkan MOQ Fleksibel melalui Harga Bertingkat dan Paket Produksi
Penentuan MOQ bisa disesuaikan dengan struktur biaya masing-masing pesanan. Pendekatan yang layak dipertimbangkan berupa tarif berdasarkan rentang kuantitas. Dengan metode penjualan ini, pembelian dengan jumlah terbatas dikenakan tarif yang mencerminkan biaya persiapan. Sementara itu, pembelian dalam volume tinggi mungkin mendapatkan tarif lebih rendah. Sebagai contoh, pelaku bisnis membuat tingkatan pesanan kecil, sedang, dan besar. Seluruh tingkat penawaran sebaiknya mempertimbangkan kebutuhan produksi serta bahan. Melalui perincian harga yang jelas, keputusan pembelian menjadi lebih mudah.
Di samping penyesuaian tarif, pelaku bisnis dapat menawarkan biaya setup di luar harga satuan. Sistem penagihan seperti ini memberikan gambaran biaya yang muncul sebelum produksi. Sebagai contoh, pelanggan yang telah memiliki desain siap produksi berpotensi memperoleh biaya setup yang berbeda. Namun, proses penyesuaian peralatan masih dapat menimbulkan biaya. Alternatif pengelolaan pesanan adalah menggabungkan beberapa pesanan dengan spesifikasi benar-benar serupa. Metode konsolidasi produksi memerlukan pemeriksaan agar mutu setiap pesanan tetap terjaga. Jika penggabungan dilakukan berdasarkan kebutuhan teknis, efisiensi dapat meningkat tanpa mengabaikan kualitas.
Mengelola Produksi dan Komunikasi Pelanggan setelah MOQ Ditetapkan
Setelah MOQ ditetapkan, pemilik bisnis perlu menyesuaikan sistem operasional. Batas kuantitas terendah perlu mempertimbangkan kapasitas pekerja. Misalnya, pesanan berbagai gambar mungkin membutuhkan pengaturan produksi terpisah. Karena itu, tentukan apakah batas berlaku untuk setiap varian atau total pesanan. Jika satu pesanan mempunyai banyak varian, waktu pengerjaan berpotensi menjadi lebih panjang. Jadwal produksi sebaiknya menyediakan ruang untuk pemeriksaan kualitas. Dengan perencanaan yang realistis, komitmen pengiriman menjadi lebih mudah dipenuhi.
Untuk menjaga hubungan pelanggan, informasi pemesanan harus disampaikan secara terperinci. Pelanggan perlu mengetahui jumlah minimum dan harga akhir, spesifikasi bahan dan warna, serta estimasi waktu pengerjaan. Dalam transaksi yang memerlukan personalisasi, persetujuan contoh desain sangat penting. Revisi spesifikasi ketika produksi telah berjalan berpotensi memengaruhi jadwal. Karena itu, dokumentasikan aturan uang muka serta penggantian pekerjaan. Ketentuan pembayaran awal sebaiknya disesuaikan dengan kebutuhan pembelian bahan. Jika kedua pihak memahami ruang lingkup pekerjaan, risiko kesalahpahaman dapat dikurangi.
Rangkuman Strategi MOQ untuk Menjaga Efisiensi dan Keuntungan Bisnis
Menetapkan batas minimum pesanan membantu produsen mengendalikan biaya produksi. Dengan memahami pengeluaran awal serta biaya per unit, pengelola bisnis lebih mudah menentukan batas produksi. Pengukuran batas tanpa kerugian dapat menjadi langkah awal, tetapi keuntungan yang diinginkan harus menjadi pertimbangan. Di samping perhitungan finansial, strategi harga bertingkat memungkinkan konsumen memilih sesuai kebutuhan. Meskipun demikian, harga tidak boleh ditetapkan tanpa mempertimbangkan biaya. Jika keputusan disusun secara terukur, usaha mempunyai peluang mempertahankan margin.
Jika Anda mengelola penjualan barang personalisasi, mulailah dengan mengumpulkan informasi pengeluaran produksi. Periksa kebutuhan biaya awal per kelompok produksi, kemudian bandingkan dengan biaya variabel dan harga jual. Begitu hasil perhitungan tersedia, bandingkan dengan kemampuan produksi serta permintaan pasar. Lakukan evaluasi secara berkala agar harga dan jumlah pesanan tetap sesuai kondisi nyata. Bila Anda sudah menerapkan minimum pembelian dalam usaha, silakan bagikan pengalaman Anda agar menjadi pembelajaran bagi pelaku bisnis lainnya.