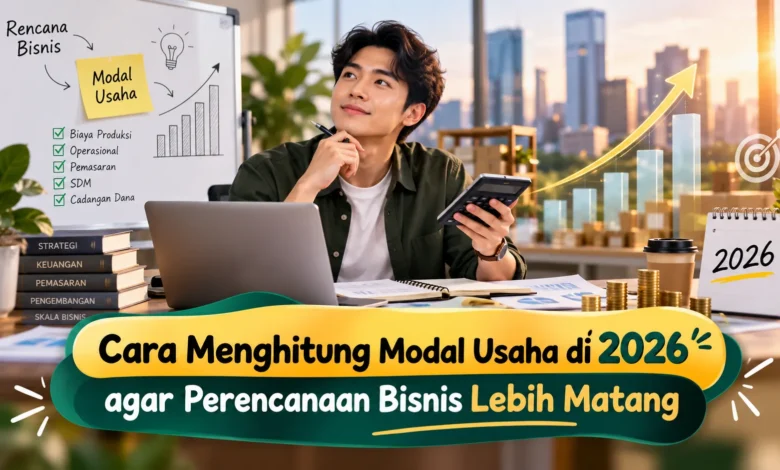
Memulai usaha pada 2026 membutuhkan perencanaan keuangan yang matang agar setiap kebutuhan dapat dipersiapkan sejak awal. Modal usaha bukan hanya uang untuk membeli perlengkapan atau stok pertama, tetapi juga mencakup biaya operasional, pemasaran, kebutuhan administrasi, hingga dana cadangan. Dengan perhitungan yang realistis, pemilik bisnis dapat memahami jumlah dana yang dibutuhkan, mengendalikan pengeluaran, dan menyusun target penjualan secara lebih terarah.
Memahami Komponen Modal Usaha Sebelum Memulai Bisnis
Hal pertama dalam menghitung modal usaha adalah mengidentifikasi seluruh kebutuhan yang diperlukan untuk menjalankan usaha. Modal dapat dipisahkan menjadi beberapa kategori, seperti pengeluaran awal, modal kerja, biaya operasional, dan simpanan darurat. Pembagian tersebut mendukung pemilik usaha melihat kebutuhan dana secara lebih jelas sehingga tidak hanya bergantung pada biaya pembelian produk.
Setiap jenis bisnis mempunyai struktur modal yang berbeda. Bisnis kuliner mungkin membutuhkan alat pengolahan, bahan baku, kemasan, dan tempat usaha, sedangkan bisnis jasa dapat lebih banyak membutuhkan teknologi, promosi, dan biaya tenaga kerja. Karena itu, perhitungan sebaiknya dibuat berdasarkan karakter bisnis yang dijalankan, bukan sekadar mengikuti anggaran usaha lain.
Menyusun Daftar Biaya Awal Sebelum Bisnis Berjalan
Investasi awal mencakup berbagai pengeluaran yang biasanya diperlukan sebelum bisnis menjalankan penjualan. Komponen ini dapat meliputi investasi perangkat kerja, renovasi tempat, kebutuhan branding, perangkat teknologi, perizinan yang relevan, dan barang dagangan awal. Setiap kebutuhan sebaiknya dicatat secara rinci beserta estimasi biaya yang masuk akal.
Sesudah kebutuhan dicatat, jumlah investasi awal dapat ditentukan dengan menjumlahkan seluruh kebutuhan investasi. Sebagai contoh, apabila peralatan membutuhkan Rp15 juta, persediaan awal Rp8 juta, kebutuhan tempat Rp5 juta, dan administrasi serta pemasaran awal Rp2 juta, maka perkiraan kebutuhan pembukaan menjadi Rp30 juta. Ilustrasi tersebut membantu pemilik bisnis melihat bahwa modal awal perlu dihitung berdasarkan komponen, bukan ditentukan melalui perkiraan umum saja.
Menentukan Biaya Bulanan agar Usaha Tetap Berjalan
Selain biaya pembukaan, pemilik bisnis perlu menghitung modal kerja yang digunakan untuk menjaga kegiatan usaha. Modal kerja dapat mencakup pembelian bahan baku, gaji, sewa, listrik, internet, transportasi, pemasaran, dan pengeluaran operasional tambahan. Komponen tersebut perlu diperkirakan berdasarkan periode tertentu agar kebutuhan kas dapat dipantau dengan lebih baik.
Apabila kebutuhan bulanan diperkirakan mencapai Rp10 juta per bulan dan bisnis ingin memiliki modal kerja untuk tiga bulan, maka diperlukan sekitar Rp30 juta untuk menjaga aktivitas usaha selama periode tersebut. Jumlah bulan yang disiapkan dapat disesuaikan berdasarkan model usaha, kecepatan perputaran kas, serta tingkat ketidakpastian. Dengan pendekatan tersebut, pemilik usaha tidak harus langsung mengandalkan pada pendapatan bulan pertama untuk membayar seluruh kebutuhan.
Mengelompokkan Biaya agar Anggaran Bisnis Lebih Akurat
Beban rutin tetap merupakan biaya yang cenderung relatif sama meskipun jumlah penjualan mengalami perubahan. Contohnya dapat berupa pengeluaran ruang usaha, gaji tetap, dan beberapa layanan rutin. Sementara itu, pengeluaran variabel biasanya mengikuti volume produksi atau penjualan, seperti bahan baku, kemasan, biaya pemrosesan, dan komisi penjualan.
Pemisahan tersebut dapat mendukung bisnis dalam memahami berapa besar pengeluaran rutin yang harus dibayar setiap bulan. Pemilik usaha juga dapat menilai bagaimana kenaikan penjualan akan meningkatkan kebutuhan biaya variabel. Dengan pencatatan seperti ini, penentuan harga produk dan target penjualan dapat direncanakan dengan dasar yang lebih realistis.
Memasukkan Anggaran Pengaman dalam Perhitungan Modal
Dana cadangan menjadi bagian yang sebaiknya dipersiapkan karena kondisi bisnis tidak selalu berjalan berdasarkan proyeksi awal. Harga bahan dapat meningkat, peralatan mungkin membutuhkan perbaikan, penjualan dapat berfluktuasi, atau muncul kebutuhan operasional yang sebelumnya belum masuk anggaran. Tanpa dana cadangan, pengeluaran tidak terduga dapat mengganggu arus kas usaha.
Besarnya dana cadangan sebaiknya dihitung berdasarkan tingkat risiko dan karakter usaha. Bisnis dapat menyiapkan sejumlah simulasi untuk melihat kebutuhan ketika penjualan sesuai target. Pendekatan tersebut menyediakan gambaran mengenai jumlah dana yang sebaiknya tersedia agar operasional tetap terjaga ketika kondisi tidak sesuai rencana utama.
Menghubungkan Modal dengan Target Penjualan dan Keuntungan
Analisis kebutuhan dana sebaiknya diselaraskan dengan target pendapatan dan keuntungan. Setelah mengetahui beban rutin serta biaya variabel per produk, pemilik bisnis dapat memperkirakan jumlah penjualan yang diperlukan untuk memenuhi kebutuhan operasional. Perhitungan tersebut dapat memudahkan penyusunan target yang lebih realistis dibandingkan hanya menentukan omzet secara acak.
Sebagai contoh sederhana, apabila biaya tetap bisnis sebesar Rp12 juta per bulan dan setiap produk memberikan selisih setelah biaya variabel sebesar Rp40 ribu, maka sekitar 300 unit perlu terjual untuk mengimbangi beban tetap, sebelum mempertimbangkan komponen lain yang relevan. Analisis sederhana ini dapat membantu pemilik usaha mengevaluasi apakah target penjualan dapat dicapai berdasarkan kapasitas produksi dan kondisi pasar.
Memperbarui Anggaran Sesuai Perkembangan Bisnis
Perhitungan modal bukanlah dokumen yang harus dibiarkan tetap. Setelah bisnis berjalan, pemilik usaha perlu mengevaluasi antara estimasi dengan realisasi biaya. Jika biaya bahan ternyata lebih tinggi atau penjualan berkembang lebih cepat, anggaran dapat diperbarui berdasarkan informasi terbaru.
Evaluasi rutin juga dapat membantu bisnis menemukan pengeluaran yang dapat dikendalikan. Pemilik usaha dapat mempertimbangkan biaya mana yang perlu dipertahankan, dikurangi, atau dialihkan untuk kebutuhan lain. Dengan evaluasi yang konsisten, perencanaan modal dapat menjadi dasar pengambilan keputusan yang terus berkembang bersama usaha.
Kesimpulan Menyusun Modal Usaha secara Realistis
Merencanakan anggaran bisnis secara matang membutuhkan identifikasi terhadap investasi awal, modal kerja, biaya tetap, biaya variabel, dan dana cadangan. Setiap komponen perlu disusun berdasarkan kebutuhan nyata agar pemilik bisnis memiliki gambaran yang jelas sebelum menjalankan usaha. Semakin rinci perhitungan dilakukan, semakin mudah pula proses pengendalian pengeluaran dan penyusunan target.
Perhitungan keuangan yang realistis juga perlu diperbarui seiring perkembangan bisnis. Pemilik usaha dapat membandingkan proyeksi dengan kondisi aktual sehingga keputusan mengenai harga, stok, pemasaran, dan ekspansi dapat dibuat secara lebih realistis. Ceritakan pula pengalaman Anda dalam menghitung modal usaha agar pertukaran wawasan mengenai perencanaan bisnis dapat memberikan inspirasi baru.