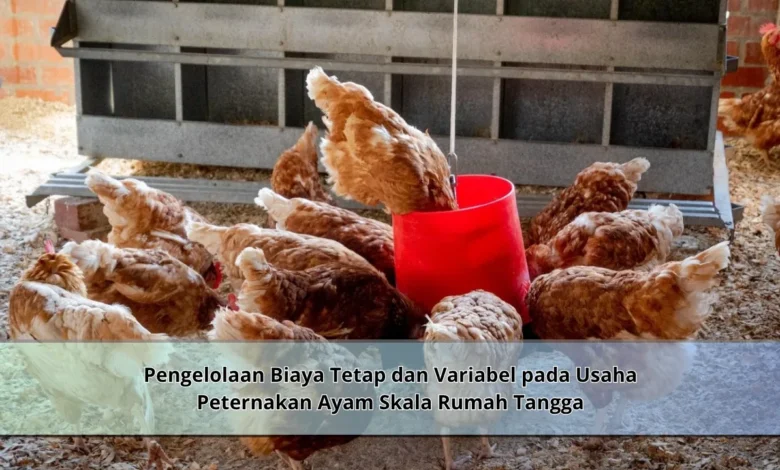
Usaha peternakan ayam skala rumah tangga menjadi salah satu peluang yang cukup menjanjikan karena permintaan pasar terhadap daging ayam maupun telur terus berlangsung sepanjang tahun. Namun, keberhasilan usaha ini tidak hanya ditentukan oleh jumlah ternak atau hasil panen yang diperoleh, melainkan juga oleh kemampuan pemilik usaha dalam mengelola biaya secara efektif. Memahami perbedaan antara biaya tetap dan biaya variabel merupakan langkah penting untuk menjaga kesehatan keuangan usaha sekaligus mendukung pertumbuhan bisnis yang berkelanjutan.
Pentingnya Memahami Struktur Biaya dalam Bisnis Peternakan Ayam
Pada menjalankan usaha peternakan ayam, pengelolaan biaya menjadi bagian yang tidak dapat diabaikan. Setiap aktivitas operasional membutuhkan pengeluaran yang perlu dicatat dan dikendalikan.
Apabila pengeluaran usaha dikelola dengan baik, pemilik bisnis lebih mudah mengambil keputusan. Di samping memperkuat kondisi finansial, strategi ini mampu mendukung perkembangan bisnis dalam jangka panjang.
Cara Memahami Komponen Biaya Tetap pada Bisnis Peternakan
Biaya tetap adalah jenis pengeluaran yang jumlahnya cenderung stabil. Di sektor peternakan ayam rumahan, pengeluaran tetap bisa berasal dari biaya penggunaan lokasi usaha.
Di samping itu, alokasi biaya penggunaan peralatan utama juga termasuk dalam kategori biaya tetap. Walaupun kapasitas produksi meningkat atau menurun, komponen biaya ini biasanya tidak berubah secara signifikan.
Langkah Mengoptimalkan Pengeluaran Tetap dalam Bisnis Ternak
Manajemen pengeluaran tetap yang terencana berpotensi memperkuat kondisi keuangan bisnis. Strategi yang umum diterapkan berupa peningkatan efisiensi penggunaan sarana produksi.
Semakin tinggi tingkat efisiensi operasional, semakin baik kemampuan bisnis dalam menghasilkan keuntungan. Pendekatan ini berpotensi meningkatkan produktivitas usaha.
Jenis Pengeluaran yang Berubah Mengikuti Produksi
Jika dibandingkan dengan biaya tetap, biaya variabel akan berubah mengikuti tingkat produksi. Semakin besar skala usaha, semakin besar pula biaya variabel yang harus dikeluarkan.
Biaya pembelian pakan sering kali menjadi biaya operasional utama dalam peternakan. Di samping kebutuhan makanan ternak, pengeluaran untuk vitamin juga termasuk dalam kategori biaya variabel.
Strategi Menjaga Efisiensi Pengeluaran Operasional
Mengendalikan biaya variabel bukan berarti mengurangi kualitas produksi. Pendekatan yang lebih tepat berupa pengelolaan kebutuhan produksi secara lebih baik.
Salah satu langkah yang dapat diterapkan adalah meningkatkan efisiensi distribusi pakan. Melalui pencatatan yang teratur, bisnis dapat menekan pemborosan tanpa menurunkan produktivitas ternak.
Cara Memantau Pengeluaran dan Pendapatan Secara Akurat
Administrasi keuangan menjadi fondasi pengelolaan usaha yang sehat. Apabila data keuangan tidak tersusun secara rapi, manajemen tidak dapat mengukur tingkat keuntungan secara akurat.
Dengan sistem administrasi yang rapi, seluruh komponen pengeluaran dapat dianalisis dengan lebih mudah. Hasil pencatatan yang lengkap berpotensi mendukung pertumbuhan peternakan dalam jangka panjang.
Cara Meningkatkan Profitabilitas Usaha Ternak Ayam
Sesudah sistem pencatatan berjalan dengan konsisten, pemilik usaha perlu menggunakan data tersebut sebagai dasar strategi bisnis. Catatan pengeluaran yang terstruktur memudahkan identifikasi peluang efisiensi.
Melalui analisis yang terukur terhadap pengeluaran dan pendapatan, manajemen dapat mengoptimalkan pertumbuhan usaha. Pendekatan berbasis data mampu meningkatkan daya saing usaha.
Penutup Strategi Mengelola Keuangan Bisnis Peternakan Secara Efektif
Pengelolaan biaya tetap dan biaya variabel merupakan bagian penting dalam menjalankan usaha peternakan ayam. Dengan memahami karakteristik masing masing biaya, manajemen dapat memperkuat profitabilitas usaha dalam jangka panjang. Semakin teratur sistem administrasi keuangan yang diterapkan, semakin kuat potensi peternakan memiliki fondasi yang kuat untuk bertumbuh di masa depan.