Membangun Dana Cadangan Operasional untuk Melindungi Kelangsungan Usaha dari Gangguan Pasokan

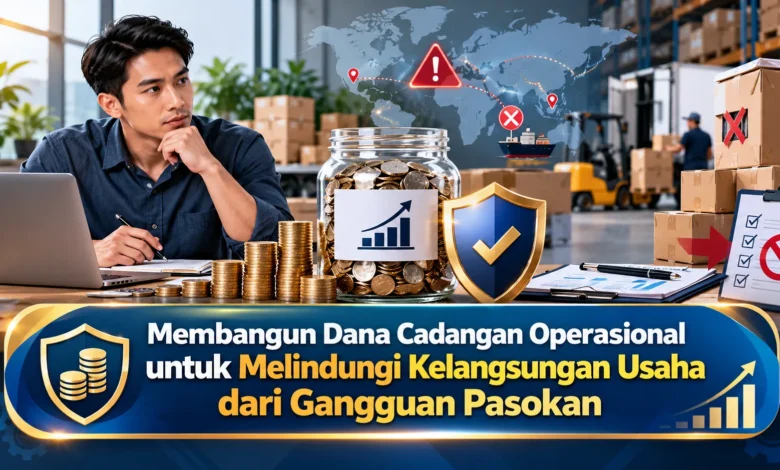
Gangguan pasokan bahan baku dapat terjadi ketika pemasok mengalami keterlambatan pengiriman, harga material meningkat, atau jalur distribusi menghadapi hambatan. Kondisi tersebut berpotensi mengganggu produksi, mengurangi penjualan, dan menekan arus kas perusahaan. Bagi pelaku Bisnis, salah satu langkah penting untuk menghadapi ketidakpastian ini adalah membangun dana cadangan operasional yang direncanakan secara khusus. Dana tersebut dapat membantu membiayai kebutuhan mendesak ketika kegiatan usaha tidak berjalan sesuai perkiraan. Namun, pembentukan cadangan membutuhkan penghitungan yang realistis, pemisahan rekening, aturan penggunaan, serta evaluasi berkala agar perusahaan tetap memiliki kemampuan finansial untuk menjaga kelangsungan operasional.
Pentingnya Dana Cadangan Operasional untuk Menjaga Kelangsungan Bisnis
Simpanan keuangan untuk kebutuhan darurat usaha merupakan sejumlah dana yang disiapkan untuk membantu membiayai kebutuhan mendesak. Dalam menjalankan Bisnis, kepastian pasokan barang mempunyai peran penting terhadap kemampuan memenuhi pesanan. Ketika distribusi bahan terhambat, pemilik usaha dapat memerlukan pemasok pengganti. Perubahan kondisi ini berpotensi menambah kebutuhan modal kerja. Melalui simpanan operasional yang terencana, perusahaan dapat merespons gangguan dengan lebih terukur.
Perlu dipahami, dana cadangan berbeda dari modal kerja rutin. Kas untuk kebutuhan operasional normal digunakan untuk membiayai transaksi serta pengeluaran reguler. Dalam fungsi yang berbeda, simpanan darurat dialokasikan bagi situasi tidak normal. Dalam keadaan tertentu, perusahaan harus membeli bahan dari pemasok alternatif agar kewajiban mendasar tetap terpenuhi. Apabila seluruh uang digabungkan, kemampuan menghadapi keadaan darurat dapat melemah. Sebagai langkah pengamanan, perusahaan sebaiknya memiliki kebijakan tertulis.
Mengidentifikasi Risiko Gangguan Pasokan yang Memengaruhi Keuangan Usaha
Pada tahap awal pembentukan cadangan, pengelola keuangan perlu mengenali faktor yang dapat mengganggu pengadaan. Permasalahan rantai pasok dapat terjadi karena hambatan pengiriman material, kenaikan biaya pembelian, maupun keterbatasan armada distribusi. Di samping faktor logistik, terbatasnya pilihan sumber bahan dapat menyulitkan pemulihan operasional. Untuk memberikan gambaran, produsen makanan yang hanya membeli bahan tertentu dari satu distributor mungkin kesulitan menyelesaikan pesanan ketika barang tidak tiba sesuai jadwal.
Ketika peta gangguan selesai disusun, langkah berikutnya adalah menilai konsekuensi terhadap pengeluaran dan pendapatan. Tim keuangan sebaiknya memisahkan pengeluaran yang tidak otomatis berhenti selama produksi terganggu. Sebagai ilustrasi, gaji pegawai tetap, pengeluaran penggunaan bangunan, dan tagihan utilitas minimum mungkin tetap menjadi kewajiban perusahaan. Sebagai pengeluaran tambahan, pengiriman alternatif dapat meningkatkan kebutuhan uang tunai. Pemetaan tersebut membantu menentukan prioritas perlindungan.
Cara Menghitung Kebutuhan Dana Cadangan Operasional Bisnis
Perencanaan kebutuhan kas perlindungan usaha sebaiknya didasarkan pada laporan keuangan internal. Pemilik usaha perlu menghitung biaya wajib yang tetap harus ditanggung, kemudian menentukan periode perlindungan yang dibutuhkan. Untuk contoh ilustratif, sebuah perusahaan mempunyai biaya operasional minimum sebesar Rp18.000.000 per bulan. Ketika kebutuhan cadangan dihitung untuk periode tiga bulan, kebutuhan simpanan dasar menjadi Rp54.000.000. Perhitungan tersebut diperoleh dari Rp18.000.000 dikalikan tiga bulan. Walaupun berguna untuk perencanaan, setiap usaha tidak harus memakai durasi yang sama.
Untuk menyempurnakan perhitungan, pelaku Bisnis harus memperkirakan biaya respons gangguan. Biaya tambahan tersebut mungkin mencakup pembelian material dengan tarif lebih tinggi, pengiriman melalui rute pengganti, dan penanganan stok tambahan. Sebagai contoh lanjutan, apabila pengelola menyisihkan Rp6.000.000 untuk kebutuhan tak terduga, target cadangan dapat ditetapkan secara ilustratif pada Rp60.000.000. Target simulasi tersebut tidak menjadi standar untuk setiap sektor. Tim keuangan perlu memastikan biaya tidak dicatat dua kali agar target dana tetap realistis.
Strategi Pengumpulan dan Pengendalian Dana Perlindungan Operasional
Pembentukan dana cadangan tidak selalu harus dilakukan sekaligus. Bagi usaha yang masih berkembang, alokasi dana berdasarkan periode dapat mendukung pencapaian target secara terukur. Untuk ilustrasi pengelolaan, pengelola dapat menganggarkan dana dari penerimaan setelah kewajiban terpenuhi setiap bulan. Jumlah penyisihan harus tidak mengganggu kebutuhan modal kerja. Apabila surplus kas masih kecil, jadwal pembentukan cadangan bisa diperpanjang. Strategi yang fleksibel tersebut membantu menjaga kedisiplinan tanpa memaksakan setoran.
Sesudah alokasi darurat tersedia, perusahaan sebaiknya memisahkan penyimpanannya. Rekening bank terpisah dapat membantu mengurangi penggunaan tidak terencana. Namun demikian, akses dana saat darurat perlu tetap tersedia. Manajemen sebaiknya menyusun kebijakan persetujuan pengeluaran. Kategori kebutuhan yang sah dapat meliputi pengadaan darurat yang relevan. Sebaliknya, pengeluaran ekspansi yang tidak mendesak sebaiknya menggunakan sumber anggaran berbeda. Seluruh penggunaan dana perlu dicatat dan disetujui.
Mengembangkan Manajemen Risiko Pasokan melalui Perencanaan Keuangan
Simpanan perlindungan usaha sebaiknya tidak menjadi satu-satunya strategi. Pelaku Bisnis bisa meningkatkan kesiapan dengan menghindari ketergantungan berlebihan pada satu mitra. Namun, pemilihan pemasok cadangan harus memeriksa keandalan waktu pengiriman. Sebagai perlindungan operasional tambahan, penyusunan safety stock dapat membantu menghadapi keterlambatan tertentu. Jumlah stok pengaman perlu disesuaikan dengan waktu tunggu pemasok. Produk yang mudah rusak tidak selalu cocok ditimbun dalam jumlah besar. Dengan kombinasi yang tepat, kebutuhan pencairan dana darurat berpotensi menurun.
Pemeriksaan kecukupan simpanan darurat juga perlu dilakukan secara berkala. Biaya operasional tidak selalu tetap ketika jumlah karyawan meningkat, biaya pengadaan bergerak, atau risiko keterlambatan pasokan meningkat. Dalam melakukan evaluasi, manajemen dapat membuat simulasi arus kas dengan asumsi penjualan menurun selama beberapa minggu atau bulan. Apabila saldo tidak mampu menutup kebutuhan minimum, pengelola harus menyusun tindakan mitigasi tambahan. Sesudah pencairan dilakukan, rencana pengembalian dana harus dibuat sesuai kemampuan keuangan.
Kesimpulan: Dana Cadangan Operasional Memperkuat Ketahanan Bisnis
Mengembangkan cadangan kas khusus usaha merupakan strategi yang layak diprioritaskan dalam memperkuat ketahanan keuangan perusahaan. Saat ketersediaan material tidak sesuai rencana, perusahaan memiliki sumber kas untuk respons darurat. Walaupun memberikan dukungan likuiditas, keberadaan cadangan tidak menggantikan kesiapan operasional. Analisis kerentanan pengadaan, perencanaan kebutuhan kas, dan pengelolaan rekening khusus perlu diterapkan secara konsisten. Berdasarkan pengawasan yang teratur, keputusan keuangan menjadi lebih terkendali.
Dalam pengembangan jangka panjang, pelaku Bisnis perlu meninjau kecukupan simpanan dengan struktur biaya terbaru. Pemantauan arus kas, diversifikasi sumber bahan, serta pengaturan persediaan yang tepat dapat memperkuat strategi ketahanan usaha. Sebagai pengganti keputusan yang hanya dilakukan saat keadaan mendesak, manajemen perlu mengantisipasi risiko sebelum menimbulkan kerugian besar. Kedisiplinan menyisihkan dana dapat mengurangi ketergantungan pada pembiayaan darurat. Apa pandangan Anda dalam melindungi arus kas dari gangguan pasokan? Anda dapat menyampaikan gagasan mengenai dana cadangan agar pelaku Bisnis lainnya mendapatkan wawasan tambahan.